BCE Maths appliquées HEC/ESSEC ECE 2022Sujet, corrigé et rapport du jury
Epreuve de maths appliquées - ECE 2022

Explorer les annales
Téléchargements
Description
Annale de maths appliquées BCE HEC/ESSEC pour la filiere ECE, session 2022.
Ces sujets peuvent vous intéresser
- Même épreuve, 2023BCE Maths appliquées HEC/ESSEC ECG 2023BCE · 2023Corrigé
 Même chapitre : Probabilités finies, discrètes et… (+4)BCE Maths approfondies HEC/ESCP ECS 2018, épreuve 2BCE · 2018Corrigé
 Même année, EcricomeEcricome Maths appliquées ECE 2022Ecricome · 2022Corrigé
 Même sessionBCE Maths appliquées EDHEC ECE 2022BCE · 2022Corrigé
- Même épreuve, 2021BCE Maths appliquées HEC/ESSEC ECE 2021BCE · 2021Corrigé
 Même chapitre : Probabilités finies, discrètes et… (+4)BCE Maths appliquées ESSEC ECE 2016, épreuve 2BCE · 2016Corrigé
- Même année, EcricomeEcricome Maths approfondies ECS 2022Ecricome · 2022Sujet seul
 Même sessionBCE Maths appliquées emlyon ECE 2022BCE · 2022Corrigé
- Même épreuve, 2024BCE Maths appliquées HEC/ESSEC ECG 2024BCE · 2024Corrigé
- Même chapitre : Probabilités finies, discrètes et… (+3)Ecricome Maths appliquées ECG 2024Ecricome · 2024Corrigé
- Même sessionBCE Maths appliquées ESSEC ECE 2022, épreuve 2BCE · 2022Corrigé
- Même épreuve, 2020BCE Maths appliquées HEC/ESSEC ECE 2020BCE · 2020Corrigé
Lecture du sujet en ligne
L'énoncé complet, avec les formules et les figures, sans ouvrir le PDF.Afficher ou masquer la section
Lecture du sujet en ligne
Conception : HEC Paris - ESSEC
OPTION ÉCONOMIQUE
MATHÉMATIQUES
Abstract
La présentation, la lisibilité, l'orthographe, la qualité de la rédaction, la clarté et la précision des raisonnements entreront pour une part importante dans l'appréciation des copies. Les candidats sont invités à encadrer dans la mesure du possible les résultats de leurs calculs. Aucun document n'est autorisé. L'utilisation de toute calculatrice et de tout matériel électronique est interdite. Seule l'utilisation d'une règle graduée est autorisée. Si au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d'énoncé, il la signalera sur sa copie et poursuivra sa composition en expliquant les raisons des initiatives qu'il sera amené à prendre.
- les variables aléatoires considérées sont définies sur un espace probabilisé (
Ω, A, ℙ ); -
T désigne l'instant aléatoire de défaut de paiement d'une organisation. C'est une variable aléatoire à densité, à valeurs strictement positives, dont une densitéf_T est strictement positive surℝ_+^∗ ; -
F_T désigne la fonction de répartition deT .
Partie 1 - Intensité de défaut
- On suppose dans cette question que
f_T est continue surℝ^+ .
a) Montrer que pour toutt ⩾ 0, ℙ([T > t]) > 0 .
b) On pose alors pour touth > 0 ett ∈ ℝ^+, K_(T, t)(h) = 1/hℙ_([T > t])([T ⩽ t + h]) .
On note alors
c) Etablir que pour tout
- On suppose dans la suite que la fonction de répartition de
T surℝ^+ est définie par la formule (1) où la fonctionγ_T , appelée "intensité de défaut", est une fonction continue surℝ^+ sauf en un nombre fini de points, à valeurs strictement positives surℝ_+^∗ .
- L'intégrale
∫_0^(+ ∞)γ_T(x)dx est-elle convergente? Justifier que pour toutt > 0, F_T(t) ∈ ]0, 1[ . - On propose pour trois organisations
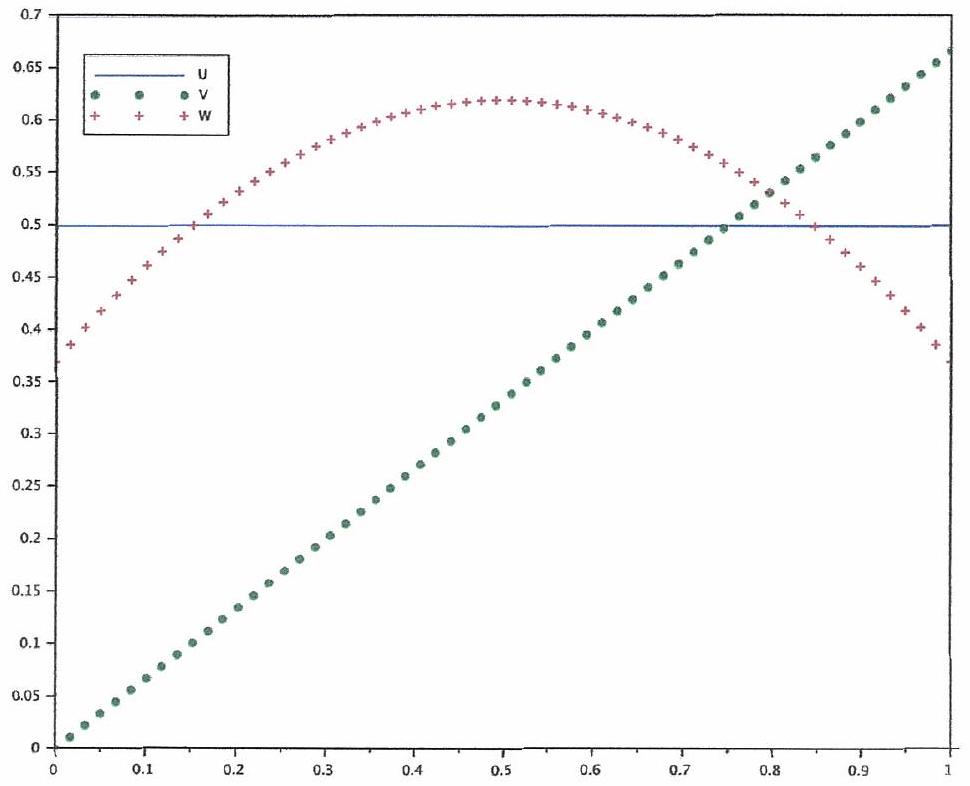
U, V et W , les courbes d'intensité de défaut suivantes pour l'année à venir (l'unité en abscisse est l'année) :
4. On suppose dans cette question que
5. On suppose dans cette question que pour tout
a) Déterminer
b) Montrer que
c) En utilisant une loi normale, établir que
6. On suppose dans cette question que
a) Montrer que pour tout
function r=F(t,gammaTab)
    produit=...
    i=...
for k=1:(i-1)
        produit=produit*exp(-gammaTab(k))
    end
    r=1-exp(-gammaTab(i)*(...))*produit
endfunction
Partie 2 - Modélisation du prix du CDS
- L'unité de temps est l'année.
-
r ∈ ]0, + ∞[ et sit_0 ett sont des réels positifs, on suppose qu'un euro investi sur un actif sans risque à l'instantt_0 donne un capital ert à l'instantt_0 + t . -
A achète le CDS àB à l'instant initial ( 0 ), au prix des euros de prime par an, pour une obligation de l'organisationC de valeur faciale 1 euro et de maturitém années. - On suppose que
A etB investissent les sommes d'argent qu'ils s'échangent sur l'actif non risqué dés qu'ils les perçoivent. - A paie la prime à
B enN(N > 2) versements identiques aux instantskθ tels queθ = m/N etk ∈ {1, …, N} .
Par exemple, sim = 4 années etN = 16 alorsA effectue des paiements tous les1/4 d'année donc tous les trois mois, le montant de ceux-ci représentant1/4 de la prime annuelle. - Si le défaut survient à un instant appartenant à
]kθ, (k + 1)θ] , alorsA fait un dernier paiement àB d'une valeur de(T − kθ)s euro pour la période comprise entrekθ etT . -
δ(t) est le taux déterministe de recouvrement en cas de défaut à l'instantt , c'est-à- dire queA recevra (1 − δ(t) ) euros en cas de défaut à l'instantt .
On rappelle que siE est un événement,1_E désigne la variable aléatoire de Bernoulli qui vaut 1 surE et 0 sur le complémentaire deE .
7. Valeur à maturité du capital versé par
a) Montrer que la valeur aléatoire
- Valeur à maturité du capital versé par
A àB
a) Quel est le montant de la prime versée parA àB à chaque échéance?
b) En déduire que, pour touti ∈ {1, …, N − 1} , si[iθ < T ⩽ (i + 1)θ] est réalisé, alorsA aura versé àB un capital qui vaut à maturité :
c) En déduire que la valeur aléatoire
- En déduire que,
10. On s'intéresse, dans cette question, au comportement de la relation (3) lorsqu'on fait tendre
De ce fait, on notera
a) Si
b) En déduire que
c) Montrer que pour tout
Partie 3 - Cotation du CDS et intensité de défaut
On suppose que les primes annuelles de ces CDS sont cotées sur le marché respectivement
On fait alors les hypothèses suivantes :
- le taux de recouvrement est constant et on le note encore
δ , oùδ ∈ [0, 1[ ; - pour tout
k ∈ {1, …, a} :
- l'intensité de défaut est définie sur l'intervalle
[0, a[ de manière analogue à ce qui avait été fait dans la question 6 , parγ_1, …, γ_a des réels strictement positifs tels que:
- on pose
A_0 = 1 et pour toutk ∈ {1, …, a} ,
- Vérifier que
γ_1 = (s_1)/(1 − δ) . - a) Montrer que pour tout
i ∈ {1, …, a} et pour toutt ∈ [i − 1, i[ ,
- On pose, pour
k ∈ {1, …, a}, w_k = r + (s_k)/(1 − δ) etθ_k = 1/(w_k) .
c) En déduire que∀k ∈ {1, …, a} ,
- Montrer que si pour un
k ∈ {2, …, a}, s_(k − 1) = s_k , alorsγ_k = (s_k)/(1 − δ) .
- On définit, pour tout
k ∈ {1, …, a} , la fonctionφ_k sur]0, + ∞[ par
- a) Montrer que pour tout
t > 0, φ_k^′(t) = (A_(k − 1))/(t^2)((θ_k t^2 − t − 1)e^(− t) + 1) .
b) En étudiant les variations det ↦ 1 − (t + 1)e^(− t) sur]0, + ∞[ , montrer queφ_k est strictement croissante sur]0, + ∞[ .
c) Déterminer les limites deφ_k en 0 et+ ∞ et dresser le tableau de variations deφ_k sur]0, + ∞[ . - a) En remarquant que, pour tout
k ∈ {2, …, a}, θ_k ⩽ θ_(k − 1) , montrer que
c) Réciproquement, pour tout
16. Pour obtenir assez facilement une valeur approchée des
On considère alors que les
a) Exprimer
b) Ecrire un script Scilab qui détermine et affiche, de proche en proche, les
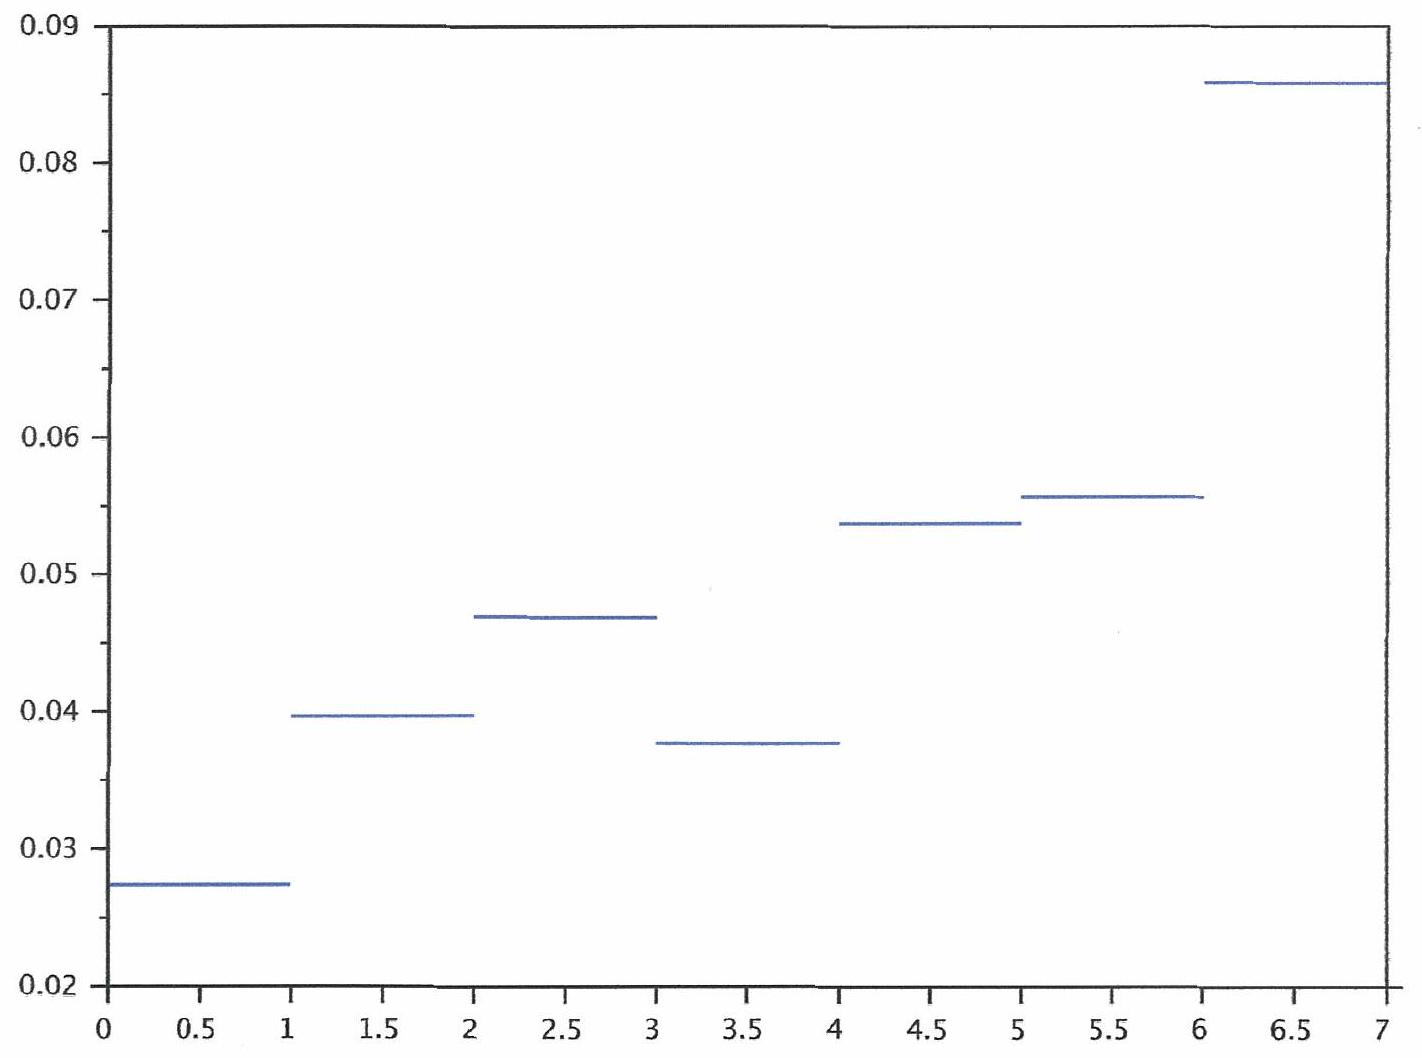
Pour
Pas de description pour le moment