BCE Maths approfondies HEC/ESCP ECG 2025, épreuve 2Sujet, corrigé et rapport du jury
Épreuve de maths approfondies - ECG 2025
Explorer les annales
Téléchargements
L'épreuve en chiffres
Moyenne 10,63 / 20 · écart-type 5,93 · 2 814 présents · où vous situez-vous ?Afficher ou masquer la section
L'épreuve en chiffres
Moyenne 10,63 / 20 · écart-type 5,93 · 2 814 présents · où vous situez-vous ?
- Moyenne
- 10,63/ 20
- Écart-type
- 5,93
- Présents
- 2 814
- Durée
- 4 h
Votre note sur 20 à ce sujet, en conditions de concours.
Source : document officiel du concours. Notes publiées par le concours (après harmonisation le cas échéant). Courbe : estimation par une loi normale.
Description
Annale de maths approfondies BCE HEC/ESCP pour la filière ECG, session 2025.
Ces sujets peuvent vous intéresser
- Même épreuve, 2026BCE Maths approfondies HEC/ESCP ECG 2026, épreuve 2BCE · 2026Corrigé
 Même chapitre : Algèbre bilinéaire et espaces… (+3)Ecricome Maths approfondies ECG 2026Ecricome · 2026Corrigé
- Même année, EcricomeEcricome Maths appliquées ECG 2025Ecricome · 2025Corrigé
 Même sessionBCE Maths appliquées EDHEC ECG 2025BCE · 2025Corrigé
- Même épreuve, 2024BCE Maths approfondies HEC/ESCP ECG 2024, épreuve 2BCE · 2024Corrigé
- Même chapitre : Probabilités continues (+3)Ecricome Maths appliquées ECG 2024Ecricome · 2024Corrigé
- Même année, EcricomeEcricome Maths approfondies ECG 2025Ecricome · 2025Corrigé
 Même sessionBCE Maths appliquées emlyon ECG 2025BCE · 2025Corrigé
- Même épreuve, 2023BCE Maths approfondies HEC/ESCP ECG 2023, épreuve 2BCE · 2023Corrigé
- Même chapitre : Intégrales généralisées (+3)Ecricome Maths approfondies ECG 2024Ecricome · 2024Corrigé
 Même sessionBCE Maths appliquées ESSEC ECG 2025, épreuve 2BCE · 2025Corrigé
- Même épreuve, 2022BCE Maths approfondies HEC/ESCP ECS 2022, épreuve 2BCE · 2022Corrigé
Lecture du sujet en ligne
L'énoncé complet, avec les formules et les figures, sans ouvrir le PDF.Afficher ou masquer la section
Lecture du sujet en ligne
L'énoncé complet, avec les formules et les figures, sans ouvrir le PDF.
Conception : ESCP BS - HEC Paris
MATHÉMATIQUES 2 APPROFONDIES
FILIÈRE ÉCONOMIQUE ET COMMERCIALE
VOIE GÉNÉRALE
Vendredi 25 avril 2025, de 14 h. à 18 h.
La présentation, la lisibilité, l'orthographe, la qualité de la rédaction, la clarté et la précision des raisonnements entreront pour une part importante dans l'appréciation des copies.
Les candidats sont invités à encadrer dans la mesure du possible les résultats de leurs calculs.
Aucun document n'est autorisé. L'utilisation de toute calculatrice et de tout matériel électronique est interdite. Seule l'utilisation d'une règle graduée est autorisée.
Si au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d'énoncé, il la signalera sur sa copie et poursuivra sa composition en expliquant les raisons des initiatives qu'il sera amené à prendre.
- Notations et rappels -
- -Toutes les variables aléatoires sont définies sur le même espace probabilisé
(Ω, A, ℙ) . - -Si
Z est une variable aléatoire réelle, on note𝔼(Z) son espérance et𝕍(Z) sa variance, si elles existent. - -On note
φ etΦ les fonctions définies pour toutx ∈ ℝ par :
- -On rappelle que la fonction Gamma est définie pour tout réel
x > 0 par :
Γ(x) = ∫_0^(+ ∞)t^(x − 1)e^(− t) dt
et vérifie, pour tout réelx > 0, Γ(x + 1) = xΓ(x) . - -Pour les programmes Python, on dispose d'un petit formulaire à la fin du sujet. On importe aussi les bibliothèques suivantes :
import numpy as np
import matplotlib.pyplot as plt
import numpy.random as rd
- -Le mot FIN marque la fin de l'énoncé.
Première partie
Soit
(X_i)_(i ∈ ℕ^∗) une famille de variables aléatoires mutuellement indépendantes, chacune de loi normale
N(0, 1) . On suppose que
X_i(ω) ≠ 0 pour tout
i ∈ ℕ^∗ et tout
ω ∈ Ω . On définit, pour tout entier
n ∈ ℕ^∗, S_n = ∑_(i = 1)^n X_i^2 .
La loi de
S_n est appelée loi du khi-deux à
n degrés de liberté, et on notera
S_n↪χ^2(n) . On pose aussi, pour tout entier
n ∈ ℕ^∗, W_n = 1/2S_n .
- 1.(a) Montrer que pour tout
n ∈ ℕ^∗, S_n admet une espérance et calculer𝔼(S_n) . On admet que𝔼(S_n^2) existe pour toutn ∈ ℕ^∗ .- (b)Écrire une fonction Python simul (n) qui renvoie une réalisation de
S_n lorsqu'on lui fournit un entier naturel non nul n en entrée. - (c)On exécute ensuite le programme suivant :
def f(n, N):
    t = 0
    for k in range(N):
        t = t + simul(n)**2
    return t/N - n**2
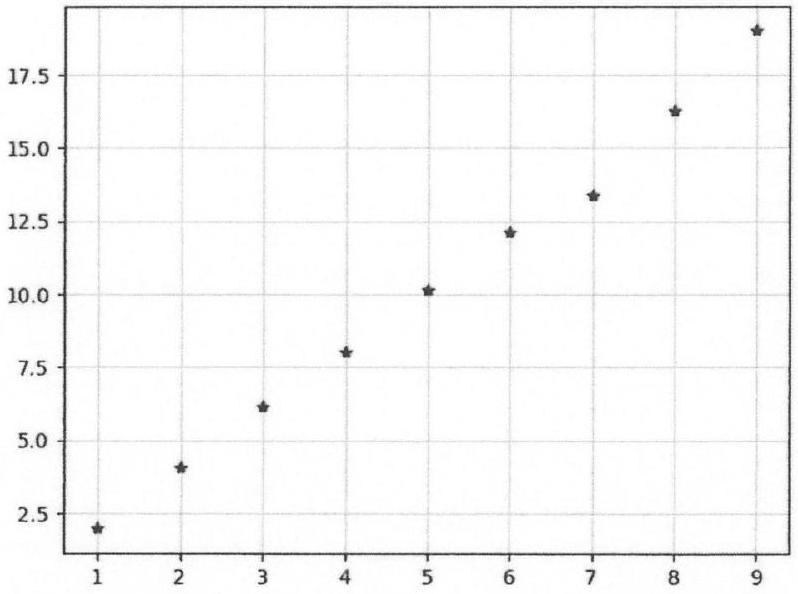
A = np.arange(1,10)
B = np.zeros(9)
for n in A:
    B[n-1] = f(n, 50000)
plt.plot(A, B, "*k")
plt.grid()
plt.show()
On obtient la figure ci-contre.
Que peut-on conjecturer sur la variable aléatoireS_n ?
Expliquer ce qui motive votre conjecture.
- (b)Écrire une fonction Python simul (n) qui renvoie une réalisation de
- 2.(a) Montrer que
W_1 est une variable aléatoire à densité et déterminer une densité deW_1 .- (b)En déduire la valeur de
Γ(1/2) . - (c)En déduire que pour tout
n ∈ ℕ^∗, W_n suit la loi gammaγ(n/2) . - (d)Retrouver alors la valeur de
𝔼(S_n) et déterminer la valeur de𝕍(S_n) .
- (b)En déduire la valeur de
- 3.(a) Montrer que, pour tout entier
n, n ≥ 3, 1/(W_n) admet une espérance et que
𝔼(1/(W_n)) = (Γ(n/2 − 1))/(Γ(n/2)).
En déduire que𝔼(1/(S_n)) = 1/(n − 2) .- (b)Déduire de la question précédente que, pour tout entier
n, n ≥ 3, 1/(√(S_n)) admet une espérance.
- (b)Déduire de la question précédente que, pour tout entier
Soit
Y une variable aléatoire indépendante des
(X_k)_(k ⩾ 1) et de loi
N(0, 1) . Pour tout
n ⩾ 1 , on pose :
La loi de
T_n est appelée loi de Student de paramètre
n et on note
T_n↪T(n) .
On admet queT_n est une variable aléatoire à densité possédant une densité strictement positive et continue sur
ℝ .
On admet que
- 4.Soit
α ∈ ]0, 1[ . Montrer l'existence et l'unicité d'un réelt_(n, α) tel queℙ(|T_n| ≤ t_(n, α)) = 1 − α . - 5.(a) Montrer que, pour tout
n entier,n ⩾ 3, 𝔼(T_n) existe et vaut 0 .- (b)Montrer que, pour tout
n entier,n ⩾ 3, 𝕍(T_n) existe et vautn/(n − 2) . - (c)En déduire que, pour tout
n entier,n ⩾ 3, 𝔼((T_n − Y)^2) = (2n − 2)/(n − 2) − √(2n)𝔼(1/(√(W_n))) .
- (b)Montrer que, pour tout
- 6.Pour tout
n entier,n ⩾ 2 , on pose :u_n = 𝔼(1/(√(W_n))) .- (a)Montrer que la suite
(u_n)_(n ⩾ 2) est décroissante et déterminer la valeur deu_2 . - (b)Montrer que, pour tout entier
n, n ⩾ 2 , on au_(n + 1) ⋅ u_n = 2/(n − 1) . - (c)Écrire une fonction Python d'entête suite_u(n) qui renvoie sous la forme d'un tableau numpy les n - 1 valeurs
u_2, u_3, …, u_n . - (d)On exécute ensuite le programme suivant :
U = suite_u(80)
V = np.arange(2,81)
plt.plot(V,V*U**2,".k")
plt.grid()
plt.show()
On obtient la figure suivante :
- (a)Montrer que la suite
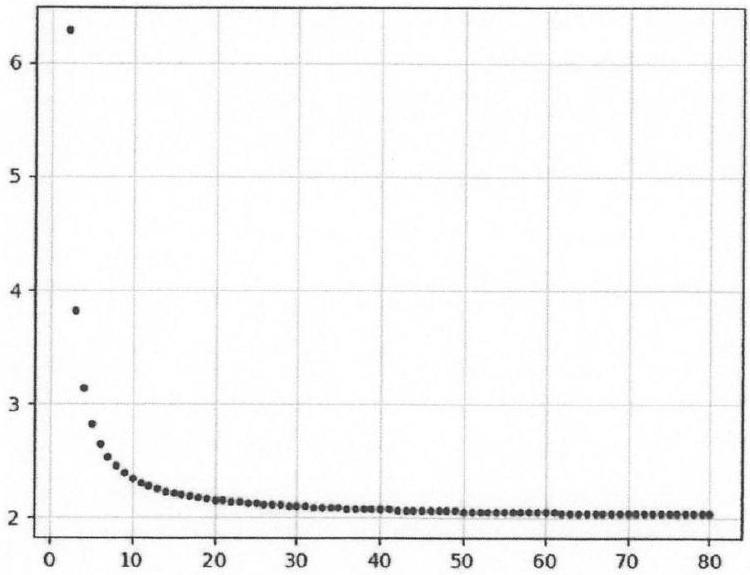
Que peut-on conjecturer concernant la suite
- (e)Montrer que
u_n ∼ _(n → + ∞)√(2/n) .
- Montrer que la suite
(T_n)_(n ⩾ 2) converge en probabilité versY .
Deuxième partie
Dans cette partie, on démontre le résultat suivant :
Théorème : Soient
X, Y deux variables aléatoires indépendantes, chacune de loi normale
N(0, 1) . Les variables aléatoires
(X + Y)/(√2) et
(X − Y)/(√2) sont alors indépendantes et de loi normale
N(0, 1) .
Pour la preuve, on fera appel au résultat suivant qu'on utilisera sans preuve :
Théorème : Soient
X, Y deux variables aléatoires indépendantes, de densités respectives
f et
g . Soit
A ⊂ ℝ^2 une partie fermée. Alors :
où
𝟙_A(x, y) vaut 1 si
(x, y) ∈ A et vaut 0 sinon.
Soienta, b ∈ ℝ fixés jusqu'à la fin de cette partie. On considère la partie
A ⊂ ℝ^2 définie par :
Soient
On pose également
c = (a + b)/2, d = (a − b)/2 .
SoientX et
Y deux variables aléatoires indépendantes, chacune de loi normale
N(0, 1) .
On poseW = (X + Y)/(√2) et
Z = (X − Y)/(√2)
Soient
On pose
- 8.Dessiner la partie
A dans le cas oùa = 2, b = − 1 . - 9.Soit
y un réel tel quey ≥ d .- (a)Montrer que
(x, y) ∈ A si et seulement six ∈ ] − ∞, a − y ]. - (b)En déduire que
∫_(− ∞)^(+ ∞)𝟙_A(x, y)φ(x)dx = Φ(a − y)
- (a)Montrer que
- 10.Montrer de la même façon que pour tout
y ≤ d on a
∫_(− ∞)^(+ ∞)𝟙_A(x, y)φ(x)dx = Φ(b + y) - 11.(a) Montrer que
A est une partie fermée deℝ^2 .
(b) Montrer que
ℙ((X, Y) ∈ A) = ∫_0^(+ ∞)(φ(d + z) + φ(d − z))Φ(c − z)dz - 12.Montrer que :
ℙ((X, Y) ∈ A) = ∫_0^(+ ∞)(∫_(− ∞)^c(φ(d + z) + φ(d − z))φ(t − z)dt)dz
On admet pour la suite que l'on peut changer l'ordre d'intégration dans la formule précédente, c'est-à-dire que l'on a :
ℙ((X, Y) ∈ A) = ∫_(− ∞)^c(∫_0^(+ ∞)(φ(d + z) + φ(d − z))φ(t − z)dz)dt - 13.Montrer que pour tous
u, v réels on a :φ(u)φ(v) = φ((u + v)/(√2))φ((u − v)/(√2)) . - 14.Montrer que :
ℙ((X, Y) ∈ A) = 1/(√2)∫_(− ∞)^c(φ((t + d)/(√2))Φ((t − d)/(√2)) + φ((t − d)/(√2))Φ((t + d)/(√2)))dt. - 15.Montrer que :
ℙ((X, Y) ∈ A) = Φ((c + d)/(√2))Φ((c − d)/(√2)). - 16.Conclure quant à l'objectif de cette partie.
Soit
n ∈ ℕ tel que
n ≥ 2 . On munit l'espace vectoriel
ℝ^n du produit scalaire euclidien standard que l'on notera
⟨ ⋅, ⋅ ⟩ . On considère une base orthonormée
(a_1, …, a_n) de
ℝ^n telle que
a_1 = 1/(√n)(1, …, 1) .
- 17.Soit
x = (x_1, …, x_n) ∈ ℝ^n . On posex¯ = (x_1 + ⋯ + x_n)/n .- (a)Montrer que :
∑_(k = 2)^n⟨x, a_k⟩a_k = (x_1 − x¯, …, x_n − x¯) . - (b)En déduire que :
∑_(k = 2)^n⟨x, a_k⟩^2 = ∑_(i = 1)^n(x_i − x¯)^2 .
- (a)Montrer que :
Soient
X_1, …, X_n des variables aléatoires mutuellement indépendantes, chacune de loi normale
N(0, 1) . On pose
X = (X_1, ⋯, X_n) . Pour
k ∈ [ [1, n] ] , on note
⟨X, a_k⟩ la variable aléatoire
Y_k définie pour tout
ω ∈ Ω par
Y_k(ω) = ⟨X(ω), a_k⟩ . Quitte à modifier les
Y_k sur un ensemble de probabilité nulle, on peut supposer que
Y_k(ω) ≠ 0 pour tout
ω ∈ Ω et tout
k ∈ [ [1, n] ] .
Dans le reste du problème on utilisera sans preuve le théorème de Cochran :
Théorème : Les variables aléatoires
Y_1, …, Y_n sont mutuellement indépendantes, chacune de loi normale
N(0, 1) .
- 18.(a) Retrouver le résultat de la deuxième partie à l'aide du théorème de Cochran.
- (b)Soit
(β_1, β_2) ∈ ℝ^2 − {(0, 0)} . Montrer que les variables aléatoiresR_1 = X_1 + X_2 etR_2 = β_1 X_1 + β_2 X_2 sont indépendantes si et seulement siCov(R_1, R_2) = 0 .
- (b)Soit
- 19.On introduit les variables aléatoires :
X¯ = (X_1 + ⋯ + X_n)/n, U = ∑_(i = 1)^n(X_i − X¯)^2. - (a)Donner la loi de
X¯ . - (b)Exprimer
X¯ etU à l'aide des variables aléatoiresY_k, k ∈ [ [1, n] ] . - (c)Montrer que
X¯ etU sont indépendantes et queU suit la loiχ^2(n − 1) .
- (a)Donner la loi de
On suppose pour la fin de ce problème que
Z = (Z_1, …, Z_n) est un
n -uplet de variables aléatoires mutuellement indépendantes, chacune de loi normale
N(μ, σ^2) avec
σ > 0 où
(μ, σ^2) est inconnue. On pose :
Comme précédemment, on pourra supposer que
V(ω) ≠ 0 pour tout
ω ∈ Ω .
- 20.(a) Pour
i ∈ [ [1, n] ] , on poseX_i = (Z_i − μ)/σ . On pose de plusX¯ = (X_1 + ⋯ + X_n)/n etU = ∑_(i = 1)^n(X_i − X¯)^2 . ExprimerV en fonction deU etσ .- (b)En déduire que
1/(n − 1)V est un estimateur sans biais deσ^2 . - (c)Montrer que
(Z¯ − μ)/(√(V/(n(n − 1)))) suit la loi de StudentT(n − 1) .
- (b)En déduire que
- 21.Soit
α ∈ ]0, 1[ ett_(n − 1, α) le réel tel queℙ(|T| ≤ t_(n − 1, α)) = 1 − α lorsqueT↪T(n − 1) . Construire, en fonction deZ¯, V, n ett_(n − 1, α) , un intervalle de confiance deμ au niveau de confiance1 − α .
Dans la pratique, les valeurst_(n − 1, α) sont tabulées et permettent ainsi la construction d'intervalles de confiance non asymptotiques pour des modèles gaussiens.
I. Mathématiques générales
import numpy as np
| np.pi | Renvoie une valeur approchée de
|
| np.linspace(a, b, n) | Crée une matrice ligne de n valeurs uniformément réparties entre a et b (inclus). |
| np.zeros([n,m]) | Crée la matrice nulle de taille
|
| np.zeros(n) | Crée la matrice ligne nulle de taille
|
| np.arange(a,b,eps) | Renvoie la liste des flottants de a à b (non compris) de pas constant eps. |
| np.shape (M) | Donne la taille de la matrice
|
II. Simulations probabilistes
import numpy.random as rd
|
Simule une réalisation d'une matrice (resp d'un vecteur) aléatoire de dimension
|
|
Simule une réalisation d'une matrice (resp d'un vecteur) aléatoire de dimension
|
|
Simule une réalisation d'une matrice (resp d'un vecteur) aléatoire de dimension
|
III. Graphiques
import matplotlib.pyplot as plt
| plt.plot(X,Y,options) | Génère la courbe des points définis par les listes
|
| plt.grid() | Affiche le quadrillage |
| plt.show() | Affiche le graphique. |
Pas de description pour le moment