BCE Maths appliquées ESSEC ECG 2025, épreuve 2Sujet, corrigé et rapport du jury
Épreuve de maths appliquées - ECG 2025
Explorer les annales
Téléchargements
L'épreuve en chiffres
Moyenne 9,69 / 20 · écart-type 5,21 · 3 495 présents · où vous situez-vous ?Afficher ou masquer la section
L'épreuve en chiffres
Moyenne 9,69 / 20 · écart-type 5,21 · 3 495 présents · où vous situez-vous ?
- Moyenne
- 9,69/ 20
- Écart-type
- 5,21
- Présents
- 3 495
- Durée
- 4 h
Votre note sur 20 à ce sujet, en conditions de concours.
Source : document officiel du concours. Notes publiées par le concours (après harmonisation le cas échéant). Courbe : estimation par une loi normale.
Description
Annale de maths appliquées BCE ESSEC pour la filière ECG, session 2025.
Ces sujets peuvent vous intéresser
- Même épreuve, 2026BCE Maths appliquées ESSEC ECG 2026, épreuve 2BCE · 2026Corrigé
 Même chapitre : Probabilités finies, discrètes et… (+4)BCE Maths appliquées EDHEC ECG 2025BCE · 2025Corrigé
 Même année, EcricomeEcricome Maths appliquées ECG 2025Ecricome · 2025Corrigé
 Même sessionBCE Maths appliquées emlyon ECG 2025BCE · 2025Corrigé
- Même épreuve, 2024BCE Maths appliquées ESSEC ECG 2024, épreuve 2BCE · 2024Corrigé
- Même chapitre : Probabilités continues (+4)BCE Maths approfondies EDHEC ECG 2025BCE · 2025Corrigé
- Même année, EcricomeEcricome Maths approfondies ECG 2025Ecricome · 2025Corrigé
 Même sessionBCE Maths appliquées HEC/ESSEC ECG 2025BCE · 2025Corrigé
- Même épreuve, 2023BCE Maths appliquées ESSEC ECG 2023, épreuve 2BCE · 2023Corrigé
- Même chapitre : Probabilités finies, discrètes et… (+4)BCE Maths appliquées EDHEC ECE 2016BCE · 2016Corrigé
- Même sessionBCE Maths approfondies emlyon ECG 2025BCE · 2025Corrigé
- Même épreuve, 2022BCE Maths appliquées ESSEC ECE 2022, épreuve 2BCE · 2022Corrigé
Lecture du sujet en ligne
L'énoncé complet, avec les formules et les figures, sans ouvrir le PDF.Afficher ou masquer la section
Lecture du sujet en ligne
L'énoncé complet, avec les formules et les figures, sans ouvrir le PDF.
Conception : ESSEC BS
MATHÉMATIQUES 2 APPLIQUÉES
FILIÈRE ÉCONOMIQUE ET COMMERCIALE VOIE GÉNÉRALE
Vendredi 25 avril 2025, de 14 h. à 18 h.
La présentation, la lisibilité, l'orthographe, la qualité de la rédaction, la clarté et la précision des raisonnements entreront pour une part importante dans l'appréciation des copies.
Les candidats sont invités à encadrer dans la mesure du possible les résultats de leurs calculs.
Aucun document n'est autorisé. L'utilisation de toute calculatrice et de tout matériel électronique est interdite. Seule l'utilisation d'une règle graduée est autorisée.
Si au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d'énoncé, il la signalera sur sa copie et poursuivra sa composition en expliquant les raisons des initiatives qu'il sera amené à prendre.
Dans ce sujet on s'intéresse à un problème d'arrêt optimal c'est à dire au problème du choix d'un moment pour entreprendre une action spécifique, afin de maximiser un gain attendu ou de minimiser un coût attendu.
Des problèmes d'arrêts optimaux peuvent être trouvés dans les domaines des statistiques, de l'économie et des mathématiques financières (par exemple dans la tarification des options américaines).
On peut modéliser le problème étudié comme suit. Supposons que nous recevions une suite finie de nombres réels, un par un. Ces réels sont des réalisations de variables aléatoires indépendantes de lois connues à l'avance mais pas nécessairement identiques. Nous ne pouvons garder qu'un seul nombre de la suite. À chaque observation, nous pouvons soit sélectionner le nombre actuel, soit pousser notre chance et passer à l'observation suivante. Notre objectif est de maximiser la probabilité de sélectionner le nombre maximal de la suite.
Dans tout le sujet on considère un espace probabilisé
(Ω, ℙ, A) . Toutes les variables aléatoires réelles et événements qui interviennent dans cet énoncé sont définies sur cet espace.
On rappelle que si
A désigne un événement,
1_A est la variable aléatoire qui vaut 1 sur
A et 0
surA¯ .
La partie 2 utilise des résultats de la partie 1. La partie 3 est indépendante des deux premières et seules les deux dernières questions 19 et 20 de la partie 4 utilisent des résultats établis dans les parties précédentes.
Un aide-mémoire Python se trouve à la fin de l'énoncé.
Pour les scripts et fonctions Python, on supposera que les instructions suivantes ont été exécutées :
Pour les scripts et fonctions Python, on supposera que les instructions suivantes ont été exécutées :
import numpy as np,numpy.random as rd,matplotlib.pyplot as plt
Partie I - Des résultats généraux
- 1.Montrer que pour tout
t réel,e^t ⩾ 1 + t et que, pour toutt > − 1, ln(1 + t) ⩽ t . - 2.On définit la fonction
f sur[0, 1] parf(t) = (1 + t)e^(− t) − t .- a)Étudier les variations de
f et montrer qu'il existe un uniqueα ∈ ]0, 1[ tel quef(α) = 0 et que pour toutt ∈ [0, 1], f(t) > 0 ⟺ t < α . - b)Écrire un programme Python qui renvoie une valeur approchée de
α à10^(− 3) près. - c)Montrer que pour tout
t ∈ [0, 1], e^t ⩽ 1 + 2t .
En déduire queα ⩾ 1/(√2) .
- a)Étudier les variations de
- 3.Soit
U une variable aléatoire à densité, à valeurs dans [0,1[, qui suit la loi uniforme etp ∈ ]0, α[ . On poseβ = f(p) .
On définit les variables aléatoiresX etY par :
X = 1_([β < U ⩽ β + p]) et pour tout ω ∈ Ω, Y(ω) = min{k ∈ ℕ/U(ω) ⩽ ∑_(i = 0)^k(p^i)/(i!)e^(− p)} - a)Écrire une fonction Python, minimum(x,p) qui renvoie le minimum de l'ensemble
{k ∈ ℕ/x ⩽ ∑_(i = 0)^k(p^i)/(i!)e^(− p)} lorsquex ∈ [0, 1[ etp ∈ ]0, 1[ .
En déduire une fonction simuly (p) qui réalise une simulation deY . - b)Montrer que
Y suit la loi de Poisson de paramètrep . - c)Soit
k un entier,k ⩾ 2 . Montrer que si[Y = k] est réalisé alors[X = 0] l'est. En déduire queℙ([X = 0] ∩ [Y = k]) = (p^k)/(k!)e^(− p) . - d)Montrer que
[X = 0] ∩ [Y = 1] = ∅ . En déduire que
ℙ([X = 1] ∩ [Y = 1]) = pe^(− p), ℙ([X = 0] ∩ [Y = 0]) = β, ℙ([X = 1] ∩ [Y = 0]) = p(1 − e^(− p)) - e)Montrer que
ℙ(X ≠ Y) = 1 + p − (1 + 2p)e^(− p) , puis queℙ(X ≠ Y) ⩽ 2p^2 .
- a)Écrire une fonction Python, minimum(x,p) qui renvoie le minimum de l'ensemble
- 4.Inégalité de Boole - Soit
k ∈ ℕ^∗, B_1, …, B_k des événements. On poseT = ∑_(i = 1)^k 1_(B_i) .
- a)Montrer que
ℙ(T ⩾ 1) = ℙ(⋃_(i = 1)^k B_i) . - b)En utilisant une inégalité du cours, que l'on énoncera précisément, en déduire que :
ℙ(⋃_(i = 1)^k B_i) ⩽ ∑_(i = 1)^k ℙ(B_i)
- a)Montrer que
- 5.Soit
X etY deux variables aléatoires à valeurs dansℕ . On pose
δ(X, Y) = ∑_(k = 0)^(+ ∞)|ℙ(X = k) − ℙ(Y = k)| et d(X, Y) = ℙ(X ≠ Y) - a)Justifier que la série définissant
δ(X, Y) est bien convergente. - b)Soit
k ∈ ℕ tel queℙ(X = k) ⩾ ℙ(Y = k) .
Montrer que|ℙ(X = k) − ℙ(Y = k)| ⩽ P([X = k] ∩ [Y ≠ k]) . - c)En déduire que pour tout
k ∈ ℕ ,
|ℙ(X = k) − ℙ(Y = k)| ⩽ P([X = k] ∩ [Y ≠ k]) + P([X ≠ k] ∩ [Y = k]) - d)En conclure que
δ(X, Y) ⩽ 2d(X, Y) ⩽ 2 .
- a)Justifier que la série définissant
Partie 2 - Une inégalité d'après Hodge et Le Cam
On conserve les notations de la partie 1.
On considère une suite(U_k)_(k ∈ ℕ^∗) de variables aléatoires à densité indépendantes qui suivent la loi uniforme sur
[0, 1[ .
On considère une suite
Soit
n ∈ ℕ^∗ et
p_1, …, p_n des réels appartenant à ]0, 1[. Pour tout
k ∈ [ [1, n] ] , on définit, comme
X et
Y dans la question 2 de la partie 1,
X_k et
Y_k avec
U_k et
p_k à la place de
U et
p .
On pose
λ = ∑_(k = 1)^n p_k, S_n = ∑_(k = 1)^n X_k et
T_n = ∑_(k = 1)^n Y_k .
On souhaite établir l'inégalité :δ(S_n, T_n) ⩽ 4∑_(k = 1)^n p_k^2 (LC) .
On souhaite établir l'inégalité :
- 6.Montrer que si l'un au moins des
p_k est supérieur ou égal àα alors(LC) est vérifiée. - -On suppose dans la suite de cette partie que pour tout
k ∈ [ [1, n] ], p_k < α . - 7.Justifier brièvement que
X_1, …, X_n (respectivementY_1, …, Y_n ) sont indépendantes. - 8.Quelle est la loi de
T_n ? Si lesp_k sont tous égaux àλ/n , quelle est la loi deS_n ? Quelle est alors la limite en loi de la suite(S_n)_(n ∈ ℕ^∗) ? - 9.a) Montrer que
[S_n ≠ T_n] ⊂ ⋃_(k = 1)^n[X_k ≠ Y_k] .- b)En déduire que pour tout
n ∈ ℕ^∗, δ(S_n, T_n) ⩽ 4∑_(k = 1)^n p_k^2 .
- b)En déduire que pour tout
- 10.Un cas particulier - On suppose dans cette question que tous les
p_k sont égaux àλ/n . Montrer que pour toutn ∈ ℕ^∗, ∑_(k = 0)^n|(n/k)(λ/n)^k(1 − λ/n)^(n − k) − (λ^k)/(k!)e^(− λ)| ⩽ (4λ^2)/n . - 11.Une application - Soit
n un entier,n ⩾ 2 , on réalisen expériences de Bernoulli indépendantes avec les probabilités de succès respectives1/(n + 1), 1/(n + 2), …, 1/(2n) . On noteS_n le nombre de succès de l'expérience totale ets_n = ∑_(k = 1)^n 1/(n + k) .- a)Montrer que pour tout
k ∈ ℕ, |ℙ(S_n = k) − (s_n^k)/(k!)e^(− s_n)| ⩽ 4/n . - b)Établir que pour tout
k ∈ [ [1, n] ] ,
∫_k^(k + 1)1/(n + t)dt ⩽ 1/(n + k) ⩽ ∫_(k − 1)^k 1/(n + t)dt - c)En déduire un encadrement de
s_n puis quelim_(n → + ∞)s_n = ln(2) . - d)En conclure que
(S_n)_(n ⩾ 2) converge en loi vers une variable aléatoireS qui suit la loi de Poisson de paramètreln(2) .
- a)Montrer que pour tout
Partie 3 - Étude du maximum d'une fonction
Pour tout
x ∈ [0, + ∞[ , on pose
h(x) = {(e^x − 1)/x, si x > 0; 1, si x = 0 .
- 12.Montrer que
h est de classeC^1 surℝ^+ et préciser la valeur deh^′(0) . - -On définit alors la fonction
g surℝ^+ parg(x) = e^(− x)∫_0^x h(t)dt . - 13.a) Montrer que pour tout
x ⩾ 0, g^′(x) = e^(− x)(1 − ∫_0^x(h(t) − h^′(t))dt) .- b)Montrer que pour tout
t > 0, h(t) − h^′(t) = (e^t − 1 − t)/(t^2) . - c)En déduire que pour tout
t ⩾ 0, h(t) − h^′(t) > 0 etlim_(x → + ∞)∫_0^x(h(t) − h^′(t))dt = + ∞ . - d)Dans un même tableau, représenter le signe de
g^′ et les variations deg en justifiant queg possède un maximum qui est atteint en un unique réel notéγ > 0 que l'on fera apparaitre dans ce tableau.
- b)Montrer que pour tout
- 14.a) Montrer que pour tout
t > 0, 1/2 ⩽ (e^t − 1 − t)/(t^2) ⩽ 1/2e^t .- b)En déduire que pour tout
x ⩾ 0, e^(− x)(3 − e^x)/2 ⩽ g^′(x) ⩽ e^(− x)(1 − x/2) . - c)En conclure que
γ ∈ [ln(3), 2] .
- b)En déduire que pour tout
- 15.a) Soit
n ∈ ℕ^∗ etx ∈ [0, n] , montrer que :
∑_(k = 0)^n(x^k)/(k!) ⩽ e^x ⩽ ∑_(k = 0)^n(x^k)/(k!) + (x^n)/(n!)∑_(k = n + 1)^(+ ∞)(x/(n + 1))^(k − n) ⩽ ∑_(k = 0)^n(x^k)/(k!) + (x^(n + 1))/(n!)
et en déduire que∑_(k = 1)^n(x^(k − 1))/(k!) ⩽ h(x) ⩽ ∑_(k = 1)^n(x^(k − 1))/(k!) + (x^n)/(n!) .
- b)En conclure que pour tout
n ∈ ℕ^∗ etx ∈ [0, n] ,
e^(− x)(∑_(k = 1)^n(x^k)/(k!k)) ⩽ g(x) ⩽ e^(− x)(∑_(k = 1)^n(x^k)/(k!k)) + e^(− x)(x^(n + 1))/((n + 1)!)
puis que pour toutx ⩾ 0, g(x) = e^(− x)∑_(k = 1)^(+ ∞)(x^k)/(k!k) .
- b)En conclure que pour tout
- 16.Compléter le programme suivant pour qu'il trace la partie de la courbe de
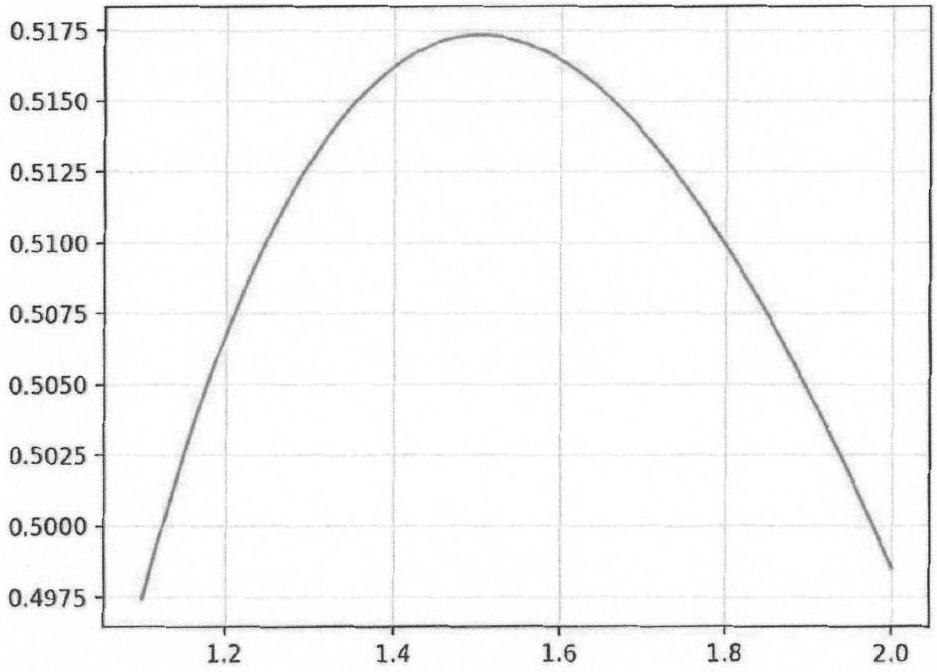
g comprise entre les abscissesln(3) et 2 , les valeurs deg étant calculées à10^(− 4) près :X = np.linspace(np.log(3),2,100) Y = [] for x in X: n = 2;s = x + x**2/4;d = x**3/6 while d * np.exp(-x) > 0.0001: n = n + 1 s = s + ... d = d*x/... Y.append(s*...) plt.plot(X,Y) plt.grid() plt.show()On obtient le graphique suivant :
Partie 4 - Le problème du meilleur choix
On considère
(X_k)_(k ∈ ℕ^∗) une suite de variables aléatoires indépendantes à densité.
Soits ∈ ℝ , pour tout
n ∈ ℕ^∗ on définit des variables aléatoires,
a_(n, s), Y_(n, s), Z_n et
K_(n, s) par, pour tout
ω ∈ Ω :
Soit
et
K_(n, s)(ω) est égal au nombre d'indices
k ∈ [ [1, n] ] tels que
X_k(ω) > s .
On cherche à choisirs pour maximiser
r_n = ℙ(Y_(n, s) = Z_n) .
On pose pour toutk ∈ [ [1, n] ], p_k = ℙ(X_k > s) et on suppose que
p_k ≠ 1 .
On cherche à choisir
On pose pour tout
- 17.Une minoration dans le cas général
- a)Montrer que
ℙ(Y_(n, s) = Z_n) ⩾ ℙ(K_(n, s) = 1) . - b)On pose
θ = ℙ(Z_n ⩽ s) . Montrer queℙ(K_(n, s) = 1) = θ∑_(k = 1)^n(p_k)/(1 − p_k) . - c)En déduire que
ℙ(Y_(n, s) = Z_n) ⩾ − θln(θ) . - d)En déduire l'existence d'au moins une valeur de
s , que l'on définira à l'aide de la fonction de répartitionF_n deZ_n , pour laquelleℙ(Y_(n, s) = Z_n) ⩾ 1/e .
- a)Montrer que
- -On suppose désormais que les
X_k suivent la même loi donc que lesp_k sont tous égaux, non nuls.
On notep cette valeur commune,F la fonction de répartition etf une densité communes auxX_k .
On admet que siX etY sont deux variables à densité indépendantes, de fonction de répartitionF_X pourX et de densitéf_Y pourY , on a alorsℙ(X ⩽ Y) = ∫_(− ∞)^(+ ∞)F_X(t)f_Y(t)dt .
On rappelle que siA est un événement de probabilité non nulle,(Ω, A, ℙ_A) est un espace probabilisé admettant les mêmes variables aléatoires et ayant les mêmes propriétés que(Ω, A, ℙ) . - 18.Une estimation - On suppose dans cette question les
X_k suivent la loi uniforme sur[0, 1[ .- a)Montrer que
s = 1 − p . - b)Écrire une fonction Python simulCouple (n,p) qui renvoie une simulation du couple
(Z_n, Y_(n, s)) . - c)Écrire un programme Python qui réalise et affiche une estimation de
r_(10) dans ces conditions lorsquen = 10 etp = 0.15 .
- a)Montrer que
- 19.Une expression explicite de
r_n - Soitk ∈ [ [1, n] ] , on noteI_1, …, I_((n/k)) les parties àk éléments de[ [1, n] ] .
Pour toutj ∈ [ [1, (n/k)] ] , on définitA_j l'événement(⋂_(i ∈ I_j)[X_i > s])⋂(⋂_(i ∉ I_j)[X_i ⩽ s]) .- a)Montrer que pour tout
x réel eti ∈ I_j ,
ℙ_(A_j)(X_i ⩽ x) = {(F(x) − F(s))/p, si x > s; 0, sinon
et que lesX_i pouri ∈ I_j sont indépendantes pour la probabilitéℙ_(A_j) . - b)En déduire que pour tout
r ∈ I_j :
ℙ_(A_j)(X_r = max_(i ∈ I_j)(X_i)) = 1/(p^k)∫_s^(+ ∞)(F(t) − F(s))^(k − 1)f(t)dt = 1/k
- a)Montrer que pour tout
- c)Montrer que :
ℙ([Y_(n, s) = Z_n] ∩ [K_(n, s) = k]) = ∑_(j = 1)^((n/k))ℙ([Y_(n, s) = Z_n] ∩ A_j) et que ℙ_(A_j)(Y_(n, s) = Z_n) = 1/k - d)Montrer de même que
ℙ([Y_(n, s) = Z_n] ∩ [K_(n, s) = 0]) = 1/n(1 − p)^n . - e)En conclure que
r_n = 1/n(1 − p)^n + ∑_(k = 1)^n 1/k(n/k)p^k(1 − p)^(n − k) .
- c)Montrer que :
- 20.Comportement asymptotique - On suppose que
p = λ/n, λ étant un réel strictement positif ne dépendant pas den .- a)En utilisant un résultat de la partie 2, montrer que pour tout
n ∈ ℕ^∗ ,
∑_(k = 1)^n 1/k|(n/k)(λ/n)^k(1 − λ/n)^(n − k) − (λ^k)/(k!)e^(− λ)| ⩽ (4λ^2)/n - b)En déduire que
lim_(n → + ∞)r_n = (∑_(k = 1)^(+ ∞)(λ^k)/(k!k))e^(− λ) .
- a)En utilisant un résultat de la partie 2, montrer que pour tout
- 21.On suppose que
n est assez grand pour pouvoir considérer quer_n vaut(∑_(k = 1)^(+ ∞)(λ^k)/(k!k))e^(− λ) . Comment choisirs pour que cette probabilité soit maximale ?
Aide-mémoire Python
Toutes les fonctions et instructions présentées ne sont pas utiles et il est possible d'utiliser d'autres fonctions ou instructions absentes de cet aide-mémoire.
Listes
[] Créer une liste vide
[a]n ou n[a] Créer une liste avecn fois l'élément a
L. append (a) Ajoute l'élément a à la fin de la liste L
L1 + L2 Concatène les deux listes L1 et L2
L.count (a) Renvoie le nombre d'occurences de a dans la liste L
max(L) Renvoie le plus grand élément de la liste L
min(L) Renvoie le plus petit élément de la liste L
sum (L) Renvoie la somme de tous les éléments de la liste L
a in L Vaut True si a se trouve au moins une fois dans L et False sinon
Module mathématique numpy
[] Créer une liste vide
[a]n ou n[a] Créer une liste avec
L. append (a) Ajoute l'élément a à la fin de la liste L
L1 + L2 Concatène les deux listes L1 et L2
L.count (a) Renvoie le nombre d'occurences de a dans la liste L
max(L) Renvoie le plus grand élément de la liste L
min(L) Renvoie le plus petit élément de la liste L
sum (L) Renvoie la somme de tous les éléments de la liste L
a in L Vaut True si a se trouve au moins une fois dans L et False sinon
Module mathématique numpy
import numpy as np
np.linspace(a,b,n) Crée un vecteur de n valeurs uniformément réparties entre a et b (inclus)
    np.zeros(n) Crée le vecteur nul de taille n
    np.ones(n) Crée le vecteur de taille (n dont tous les coefficients valent 1
    np.max(M) Renvoie le plus grand élément de M, matrice ou vecteur
    np.min(M) Renvoie le plus petit élément de M, matrice ou vecteur
np.arange(a,b,eps) Renvoie le vecteur des flottants de a à b de pas constant eps, b étant exclu
    np.sqrt(x) Renvoie 5x, 5i x
    np.log(x) Renvoie ln(x) si x > 0
    np.exp(x) Renvoie ex
        np.e Renvoie e
Sous module random de numpy pour la simulation probabiliste
import numpy.random as rd
        rd.random([r,s]) Simule une réalisation d'une matrice (r,s) dont les coefficients sont des variables
            aléatoires indépendantes qui suivent la loi uniforme U([0,1])
    rd.binomial(n,p,[r,s]) Simule une réalisation d'une matrice (r,s) dont les coefficients sont des variables
            aléatoires indépendantes qui suivent la loi binomiale B(n, p)
        rd.poisson(a,[r,s]) Simule une réalisation d'une matrice (r,s) dont les coefficients sont des variables
            aléatoires indépendantes qui suivent la loi de Poisson P(a)
Si le paramètre [r,s] est remplacé par r, ces fonctions renvoient la réalisation d'un vecteur de longueur r correspondant à la loi en question, et si ce paramètre est omis, elles renvoient un seul coefficient suivant les mêmes contraintes.
Sous module graphique pyplot de matplolib
import matplotlib.pyplot as plt
    plt.plot(X,Y,options) Crée la courbe des points définis par les listes X, abscisses, et Y, ordonnées
            suivant les options graphiques définies par la chaîne de caractères
            facultative options
    plt.xlim(xmin,xmax) Fixe les bornes de l'axe des abscisses
    plt.ylim(ymin,ymax) Fixe les bornes de l'axe des ordonnées
        plt.show() Affiche le graphique
        plt.grid() Affiche un quadrillage
FIN DE L'ÉNONCÉ
Pas de description pour le moment