BCE Maths appliquées emlyon ECG 2026Sujet, corrigé et rapport du jury
Épreuve de maths appliquées - ECG 2026
Explorer les annales
Téléchargements
L'épreuve en chiffres
Moyenne 10,55 / 20 · écart-type 5,26 · 4 192 présents · où vous situez-vous ?Afficher ou masquer la section
L'épreuve en chiffres
Moyenne 10,55 / 20 · écart-type 5,26 · 4 192 présents · où vous situez-vous ?
- Moyenne
- 10,55/ 20
- Écart-type
- 5,26
- Présents
- 4 192
- Durée
- 4 h
Votre note sur 20 à ce sujet, en conditions de concours.
Source : document officiel du concours. Notes publiées par le concours (après harmonisation le cas échéant). Courbe : estimation par une loi normale.
Description
Annale de maths appliquées BCE emlyon pour la filière ECG, session 2026.
Ces sujets peuvent vous intéresser
- Même épreuve, 2025BCE Maths appliquées emlyon ECG 2025BCE · 2025Corrigé
 Même chapitre : Algèbre linéaire (+4)Ecricome Maths appliquées ECE 2022Ecricome · 2022Corrigé
- Même année, EcricomeEcricome Maths appliquées ECG 2026Ecricome · 2026Corrigé
 Même sessionBCE Maths appliquées EDHEC ECG 2026BCE · 2026Corrigé
- Même épreuve, 2024BCE Maths appliquées emlyon ECG 2024BCE · 2024Corrigé
- Même chapitre : Algèbre linéaire (+4)BCE Maths appliquées emlyon ECE 2018BCE · 2018Corrigé
- Même année, EcricomeEcricome Maths approfondies ECG 2026Ecricome · 2026Corrigé
 Même sessionBCE Maths appliquées ESSEC ECG 2026, épreuve 2BCE · 2026Corrigé
- Même épreuve, 2023BCE Maths appliquées emlyon ECG 2023BCE · 2023Corrigé
 Même chapitre : Polynômes et fractions (+4)BCE Maths approfondies HEC ECS 2017BCE · 2017Corrigé
 Même sessionBCE Maths appliquées HEC/ESSEC ECG 2026BCE · 2026Corrigé
- Même épreuve, 2022BCE Maths appliquées emlyon ECE 2022BCE · 2022Corrigé
Lecture du sujet en ligne
L'énoncé complet, avec les formules et les figures, sans ouvrir le PDF.Afficher ou masquer la section
Lecture du sujet en ligne
L'énoncé complet, avec les formules et les figures, sans ouvrir le PDF.
Conception : emlyon bs
MATHÉMATIQUES APPLIQUÉES
FILIÈRE ÉCONOMIQUE ET COMMERCIALE VOIE GÉNÉRALE
Mercredi 22 Avril 2026 de 14h à 18h
La présentation, la lisibilité, l'orthographe, la qualité de la rédaction, la clarté et la précision des raisonnements entreront pour une part importante dans l'appréciation des copies.
Les candidats sont invités à encadrer dans la mesure du possible les résultats de leurs calculs.
Aucun document n'est autorisé. L'utilisation de toute calculatrice et de tout matériel électronique est interdite. Seule l'utilisation d'une règle graduée est autorisée.
Si au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d'énoncé, il la signalera sur sa copie et poursuivra sa composition en expliquant les raisons des initiatives qu'il sera amené à prendre.
Dans tout le sujet, les questions d'informatique portent sur le langage Python, on suppose que l'on a importé différentes librairies à l'aide des commandes suivantes :
import numpy as np
import numpy.random as rd
import matplotlib.pyplot as plt
Exercice 1
Partie A : Étude d'une fonction de deux variables
On note
𝒟 le domaine du plan :
et on considère la fonction de deux variables réelles
f définie sur l'ouvert
𝒟 de
R^2 par :
- 1.a) Calculer le gradient
∇f(x, y) pour tout(x, y) ∈ 𝒟 .- b)Montrer que
f admet un unique point critique(x_0, y_0) dans𝒟 . - c)Calculer la matrice hessienne
∇^2 f(x_0, y_0) , puis déterminer la nature du point critique(x_0, y_0) .
- b)Montrer que
Soit
k ∈ R , on appelle ligne de niveau
k de la fonction
f le sous-ensemble du plan
{(x, y) ∈ 𝒟; f(x, y) = k} .
- 2.a) Soit
k ∈ R et soit(x, y) ∈ 𝒟 avecx ≠ 0 , montrer que :
f(x, y) = k ⟺ y = (e^(k − x) − 1)/x. - b)Le graphique ci-dessous, obtenu à l'aide d'un programme Python, représente certaines lignes de niveau de la fonction
f .
- b)Le graphique ci-dessous, obtenu à l'aide d'un programme Python, représente certaines lignes de niveau de la fonction
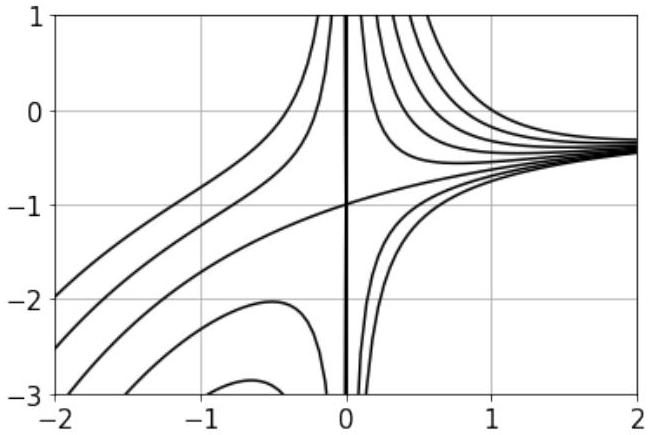
Recopier et compléter la ligne 5 du programme ci-dessous afin qu'il produise le graphique ci-dessus. À la lecture du programme, préciser pour quelles valeurs de
K = [-0.4+i/5 for i in range(8)]
X = np.linspace(-2,2,100)
for k in K:
    M = [ ...... for x in X]
    plt.plot(X,M,color='black')
plt.xlim(-2,2)
plt.ylim(-3,1)
plt.show()
Partie B : Étude de la ligne de niveau zéro
On considère la fonction
g : R^∗ → R définie par :
- 3.Donner le signe de
g surR^∗ . - 4.Montrer que la fonction
g admet un prolongement continu en 0 .
On note encore
g le prolongement continu de
g à
R .
- 5.Montrer que
g est dérivable en 0 , et préciser la valeur deg^′(0) . - 6.a) Calculer
g^′(x) pour toutx ∈ R^∗ .- b)Montrer que
g^′(x) > 0 pour toutx ∈ R^∗ . - c)Déterminer soigneusement les limites de
g en− ∞ et+ ∞ , puis dresser son tableau de variation.
- b)Montrer que
- 7.On suppose le plan muni d'un repère orthonormé.
- a)Représenter sur un même dessin :
- -la courbe d'équation
1 + xy = 0 qui délimite le domaine𝒟 ; - -la ligne de niveau 0 de
f qui est formée de la droite d'équationx = 0 et de la courbe deg .
- -la courbe d'équation
- b)La ligne de niveau 0 de la fonction
f divise le domaine𝒟 en quatre zones, dans chacune d'ellesf est de signe constant. Hachurer (sur votre dessin) les deux zones dans lesquellesf prend des valeurs positives.
- a)Représenter sur un même dessin :
Partie C : Aire de la surface délimitée par la ligne de niveau zéro
Pour tout
x ∈ R on pose :
- 8.Justifier que la fonction
G est bien définie et de classe𝒞^1 sur R, donner sa dérivée. - 9.Montrer que, pour tout
x > 0 ,
G(x) = G(1) + ∫_1^x(e^(− t))/t dt − ln(x). - 10.En déduire qu'au voisinage de
+ ∞ on a:G(x) ∼ − ln(x) . - 11.Montrer que, pour
x > 0 voisin de 0, on a :
∫_x^1(e^(− t))/t dt = − ln(x) + G(1) + x + o(x).
Commentaire : l'intégrale ci-dessus est égale à l'aire de la surface formée des points de
𝒟 situés au-dessous de la ligne de niveau 0 dont l'abscisse est comprise entre
x ∈ ]0, 1[ et 1 .
Exercice 2
On considère l'espace vectoriel
ℳ_2(R) des matrices carrées d'ordre deux à coefficients réels muni de sa base canonique
ℬ = (E_1, E_2, E_3, E_4) où
On appelle trace et déterminant les applications
tr : ℳ_2(R) → R et det:
ℳ_2(R) → R définies, pour toute matrice
M = (a, b; c, d) de
ℳ_2(R) , par :
Partie A : Un endomorphisme de
ℳ_2(R)
- Montrer que l'application tr est linéaire.
On définit une applicationφ : ℳ_2(R) → ℳ_2(R) en posant, pour toute matriceM ∈ ℳ_2(R) ,
où
I désigne la matrice identité de
ℳ_2(R) .
- 2.a) Montrer que
φ est un endomorphisme deℳ_2(R) .- b)Vérifier que
φ(I) = I . - c)Soit
M ∈ ℳ_2(R) , montrer quetr(φ(M)) = tr(M) .
- b)Vérifier que
- 3.a) Déterminer la matrice
A deφ dans la base canoniqueℬ deℳ_2(R) .- b)Calculer
A^2 . En déduire queA est inversible et donner son inverse. - c)Déterminer le spectre de
A , ainsi qu'une base de chacun de ses sous-espaces propres.
- b)Calculer
Partie B : Deux formules d'inversion
- 4.Soit
M = (a, b; c, d) une matrice deℳ_2(R) , exprimerφ(M) comme un tableau de nombres puis établir :
Mφ(M) = det(M)I. - 5.a) Déduire de cette égalité que
M est inversible si et seulement sidet(M) ≠ 0 , et que dans ce cas
M^(− 1) = 1/(det(M))φ(M). - b)Soient
M etN deux matrices inversibles deℳ_2(R) telles queM + N soit inversible. Montrer que :
(M + N)^(− 1) = (det(M))/(det(M + N))M^(− 1) + (det(N))/(det(M + N))N^(− 1).
- b)Soient
Partie C : Polynômes de Tchebychev et trace des matrices de déterminant 1
On note
(P_n)_(n ⩾ 0) la suite des polynômes de Tchebychev définie par ses deux premiers termes
et la relation de récurrence, valable pour tout entier
n ⩾ 1 ,
- 6.a) Déterminer les polynômes
P_2 etP_3 .
- b)Montrer que, pour tout
n ∈ N^∗ , on adeg(P_n) = n − 1 .
- b)Montrer que, pour tout
- 7.Soit
M une matrice deℳ_2(R) de déterminant 1, c'est-à-dire avecdet(M) = 1 .
On définit une suite de nombres réels(a_n)_(n ⩾ 0) en posant, pour toutn ∈ N ,
a_n = P_n(tr(M)). - a)À l'aide de l'identité établie en question 4, montrer que :
M^2 = tr(M)M − I. - b)Démontrer que, pour tout
n ⩾ 1 , on a :
M^n = − a_(n − 1)I + a_n M - c)En déduire que, pour tout
n ∈ N^∗ , il existe un polynômeQ_n tel que :
tr(M^n) = Q_n(tr(M)).
Exprimer le polynômeQ_n à l'aide des polynômes de Tchebychev.
- a)À l'aide de l'identité établie en question 4, montrer que :
- 8.a) Compléter la fonction Python «P(n,x)» ci-dessous qui prend en argument un entier naturel
n et un réelx , et qui renvoie le nombreP_n(x) . Vous pouvez utiliser autant de lignes que vous le souhaitez dans la boucle «for».def P(n,x): P0 = 0 P1 = 1 for k in range(1,n+1): ..... ..... ..... return(PO)- b)En utilisant la fonction «
P(n, x) » ainsi que l'identité (*) ci-dessus, rédiger une fonction Python «Puissance(n,M)» qui prend en argument un entiern ⩾ 1 et une matriceM de déterminant 1, et qui renvoie la matriceM^n . On suppose la matriceM construite à l'aide de la commande «np . array ».
Rappel Python : La commande «np.eye(2) » renvoie la matrice identité d'ordre 2.
- b)En utilisant la fonction «
Exercice 3
La partie
C est indépendante des parties
A et
B .
Toutes les variables aléatoires sont supposées définies sur un même espace probabilisé(Ω, 𝒜, P) .
On dispose d'une pièce qui tombe sur pile avec une probabilitép ∈ ]0, 1[ , on pose
q = 1 − p . Lorsqu'on effectue une succession de
n ⩾ 2 lancers avec cette pièce on note, pour tout
k ∈ [ [1, n] ] ,
Toutes les variables aléatoires sont supposées définies sur un même espace probabilisé
On dispose d'une pièce qui tombe sur pile avec une probabilité
- -
P_k l'évènement : « on obtient pile auk -ième lancer », - -
F_k l'évènement : « on obtient face auk -ième lancer ».
Par abus de notation, on omettra le symbole d'intersection entre ces évènements, ainsi on écrira
P_1 F_2 F_3 au lieu de
P_1 ∩ F_2 ∩ F_3 . Enfin, on appelle :
- -double pile tout évènement de la forme
P_(k − 1)P_k aveck ∈ [ [2, n] ] , - -pile isolé tout évènement de la forme
P_1 F_2 ouF_(k − 1)P_k F_(k + 1) aveck ∈ [ [2, n − 1] ] .
Partie A : Rang moyen du premier double pile
On considère la première expérience aléatoire suivante : on lance une pièce jusqu'à obtenir un premier pile, puis on relance la pièce une seule fois. On note :
- -
N la variable aléatoire égale au nombre de lancers effectués, - -
S l'évènement «le dernier lancer donne pile».
Exemple : si la succession de lancers donne
F_1 P_2 F_3 alors on a
N = 3 et l'évènement
S¯ est réalisé, si la succession de lancers donne
F_1 F_2 F_3 P_4 P_5 alors on a
N = 5 et l'évènement
S est réalisé.
- 1.a) Reconnaître la loi de la variable aléatoire
N − 1 qui donne le rang du premier lancer pile.- b)En déduire la loi de
N , puis donner son espéranceE(N) et sa varianceV(N) .
- b)En déduire la loi de
- 2.a) Soit
n ⩾ 2 , calculer la probabilitéP((N = n) ∩ S) .- b)Montrer que
P(S) = p .
- b)Montrer que
On s'intéresse maintenant à l'expérience aléatoire consistant à lancer la pièce jusqu'à obtenir un premier double pile. On admet que cela revient à répéter de manière indépendante la première expérience aléatoire jusqu'à la réalisation de l'évènement
S . On note alors :
- -
R la variable aléatoire égale au nombre de répétitions de la première expérience aléatoire, - -
T la variable aléatoire égale au nombre total de lancers effectués,
et, pour tout un entier
i ⩾ 1 ,
- -
N_i la variable aléatoire égale au nombre de lancers réalisés lors de lai -ème répétition de la première expérience aléatoire siR ⩾ i , et égale à 0 siR < i .
On admet que toutes ces variables aléatoires sont bien définies presque sûrement.
Exemple : la série de lancersF_1 P_2 F_3 F_4 F_5 F_6 P_7 P_8 se décompose en deux répétitions de la première expérience aléatoire, on a
F_1 P_2 F_3 puis
F_4 F_5 F_6 P_7 P_8 , ce sont les deux exemples vus précédemment. Dans ce cas, on a
R = 2 ,
T = 8, N_1 = 3, N_2 = 5 et
N_i = 0 pour tout
i ⩾ 3 .
Exemple : la série de lancers
- 3.a) Déterminer la loi de
R .- b)En moyenne, combien de piles isolés obtient-on avant le premier double pile?
- 4.Soit
i ⩾ 1 un entier. On admet que la loi conditionnelle deN_i sachant(R ⩾ i) est la loi deN .- a)Calculer
P(N_i = 0) . - b)Montrer que, pour tout entier
k ⩾ 2, P(N_i = k) = pq^(i + k − 3) . - c)Montrer que
N_i admet une espérance donnée par :E(N_i) = q^(i − 1)(1 + p)/p .
- a)Calculer
- 5.Établir que la série
∑_(i ⩾ 1)E(N_i) converge et calculer sa somme.
Par définition des variables aléatoires
N_i on a
T = ∑_(i = 1)^(+ ∞)N_i , c'est-à-dire :
Notez que cette somme est (presque sûrement) bien définie puisque
N_i(ω) = 0 pour tout
i > R(ω) .
- 6.Soit
n ⩾ 2 .- a)Justifier que, pour tout
k ∈ [ [0, n] ], P(T = k) = P(N_1 + ⋯ + N_n = k) . - b)En déduire que :
∑_(k = 2)^n kP(T = k) ⩽ ∑_(i = 1)^n E(N_i) . - c)Établir que
T admet une espérance.
- a)Justifier que, pour tout
- 7.Conclure que
E(T) = ∑_(i = 1)^(+ ∞)E(N_i) .
Partie B : Simulation informatique
Rappel Python : la commande « rd.random( ) » renvoie un nombre dans [0, 1[ selon la loi uniforme sur [0, 1[.
- 8.Recopier et compléter la fonction «Exp_1(p)» ci-dessous qui simule la première expérience aléatoire (décrite en début de partie A). Cette fonction prend en argument le paramètre
p ∈ ]0, 1[ et renvoie un couple d'entiers(N, S) , oùN représente le nombre de lancers effectués, etS ∈ {0, 1} prend la valeur 1 si le dernier lancer a donné pile et 0 sinon.def Exp_1(p): N = 1 while ..... : N = N + 1 if ..... : S = ..... else: S = ..... return N+1, S - 9.Rédiger une fonction «Exp_2(p) » qui simule la deuxième expérience aléatoire consistant à répéter la première expérience aléatoire jusqu'à la réalisation de l'évènement
S . Cette fonction prend en argument le paramètrep et renvoie le couple d'entiers(R, T) , oùR est le nombre de répétitions de la première expérience aléatoire, etT est le nombre total de lancers effectués.
On vous demande de suivre cet algorithme :
On affecte aux variablesR, S etT la valeur 0 .
Tant queS = 0 :
On augmente la variableR de 1
On affecte à la variableE le résultat de Exp_1 (p)
On affecte à la variableS la deuxième composante deE
On ajoute à la variableT la première composante deE
On renvoie le couple(R, T) - 10.a) Rédiger une fonction «Freq_T(n,p)» qui prend en argument un entier
n ⩾ 2 ainsi que le paramètrep , et qui renvoie la fréquence d'apparition den parmi10^4 réalisations de la variable aléatoireT (on pourra simulerT par la deuxième composante de «Exp_2(p)»).- b)En exécutant la commande «Freq_T(4,1/2) » l'ordinateur affiche «0.123».
Ce résultat vous paraît-il cohérent? Justifier votre réponse.
- b)En exécutant la commande «Freq_T(4,1/2) » l'ordinateur affiche «0.123».
Partie C : Nombre de doubles piles
On réalise une succession infinie de lancers avec la même pièce qui tombe sur pile avec une probabilité
p , et on note
(Y_n)_(n ⩾ 1) la suite de variables aléatoires définies par :
Autrement dit,
Y_n prend la valeur 1 si on réalise un double pile lors des
n -ième et
n + 1 -ième lancers.
- 11.Soit
n ⩾ 1 un entier. Reconnaître la loi deY_n , puis donner son espéranceE(Y_n) et sa varianceV(Y_n) . - 12.Soit
n etm deux entiers avecn ⩾ 1 etm ⩾ n + 2 .- a)Les variables aléatoires
Y_n etY_(n + 1) sont-elles indépendantes? Même question avecY_n etY_m . - b)Calculer les covariances
cov(Y_n, Y_(n + 1)) etcov(Y_n, Y_m) .
- a)Les variables aléatoires
Soit
n ⩾ 1 un entier, on s'intéresse à la variable aléatoire
S_n égale au nombre de doubles piles survenus au cours des
n + 1 premiers lancers, on a :
- 13.a) Calculer l'espérance
E(S_n) , et montrer que la varianceV(S_n) est donnée par :
V(S_n) = np^2(1 − p^2) + 2(n − 1)p^3(1 − p).
b) En déduire que :
v((S_n)/n) ⩽ (3p^2)/n. - 14.Soit
ε > 0 , à l'aide de l'inégalité de Bienaymé-Tchebychev établir :
P(|(S_n)/n − p^2| ⩾ ε) ⩽ 3(p/ε)^2 1/n.
En déduire :
lim_(n → + ∞)P(|(S_n)/n − p^2| ⩾ ε) = 0.
Pas de description pour le moment